موازنة التكلفة والموثوقية في قرارات إدارة المعدات
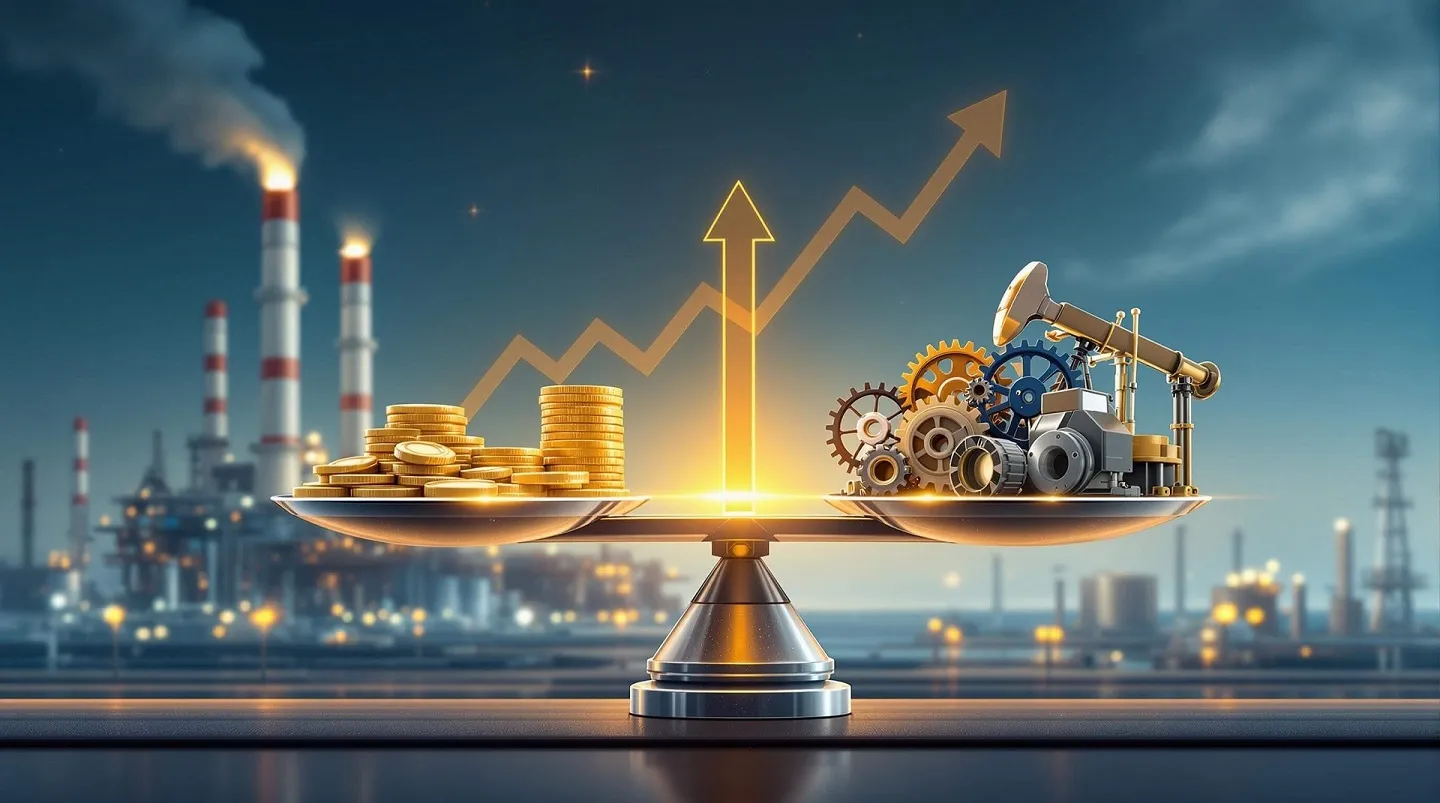
إن أعطال المعدات في منشآت النفط والغاز لا تعلن عن نفسها بلباقة. بل تأتي في شكل حالات توقف دوري غير مخططة، واستنفار لحالات الطوارئ، وتأجيل للإنتاج يتتابع عبر سلسلة القيمة. إن الضغط لخفض ميزانيات الصيانة حقيقي ومستمر، ومع ذلك فإن خفض التكاليف العشوائي ينقل المخاطر إلى سلامة المعدات، وفي نهاية المطاف، إلى الأفراد. إن التحدي الذي يواجه كل مشرف صيانة ومدير أصول ليس الاختيار بين التكلفة والموثوقية — بل هو إيجاد إطار القرار الذي يبقي كليهما قيد النظر في آن واحد.
لماذا يوجد هذا التوتر
إن الإنفاق على الصيانة مرئي في بند الميزانية؛ أما تكلفة الفشل الذي لم يحدث فهي غير مرئية. هذا عدم التماثل ينحاز بالمؤسسات باستمرار نحو نقص الاستثمار حتى يعيد حدث كبير ترتيب الأولويات.
والنتيجة هي دورة من العمل المؤجل، والتدهور المتسارع، والإصلاح الطارئ، والتعافي — وكل تكرار يكون أكثر تكلفة من الذي سبقه. ويتطلب تجنب هذه الدورة إطار عمل متعمد بدلاً من إدارة الميزانية التفاعلية.
إطار القرار: ثلاثة أسئلة متداخلة
يمكن هيكلة كل قرار يتعلق بإدارة المعدات، بدءاً من فترات الفحص البسيطة إلى الاستبدال الرأسمالي، حول ثلاثة أسئلة:
- ما هي عاقبة فشل هذا الأصل؟
- ما هي احتمالية الفشل في ظل نظام الصيانة الحالي؟
- ما هو التدخل الأمثل من حيث التكلفة الذي يبقي المخاطر المرجحة بالعواقب ضمن الحدود المقبولة؟
تنعكس هذه الأسئلة مباشرة على منطق الصيانة المتمحورة حول الموثوقية (RCM)، والتي تقيم أنماط الفشل مقابل عواقبها الوظيفية قبل تعيين مهمة الصيانة. والنتيجة ليست خطة الصيانة الأرخص أو الأكثر شمولاً — بل هي الخطة التي توزع الإنفاق حيث تكون عاقبة الفشل هي الأعلى.
تصنيف العواقب
ينبغي تصنيف الأصول حسب عواقب الفشل عبر أربعة أبعاد: السلامة، والبيئة، والإنتاج، وتكلفة الإصلاح المباشرة. إن المعدات التي يمكن أن يتسبب فشل واحد فيها في حدث يتعلق بسلامة العمليات — مثل الفواصل عالية الضغط، وضواغط الغاز، ومضخات الحقن — تستحق فلسفة صيانة مختلفة جذرياً عن أنظمة المرافق حيث يستوعب الفائض الفشل دون تأثير على الإنتاج.
هذا التصنيف ليس اختيارياً. وبدونه، يميل ضغط الميزانية إلى الخفض بشكل موحد عبر سجل الأصول، مما يقلل دون قصد من الحماية للمعدات الحرج بينما يحافظ على الإنفاق على العناصر ذات العواقب المنخفضة لمجرد أنها تمت صيانتها بهذه الطريقة تاريخياً.
احتمالية الفشل ومعدل المخاطر
احتمالية الفشل ليست ثابتة. إن نهج معدل المخاطر القائم على المحاكاة لاتخاذ قرارات الصيانة الموجهة نحو التكلفة ينمذج كيفية تطور احتمالية الفشل بمرور الوقت في ظل سيناريوهات صيانة مختلفة. والنتيجة العملية هي أن تمديد فترة الفحص لأصل ذي معدل مخاطر متزايد ليس توفيراً خطياً في التكلفة — إذ تزداد احتمالية الفشل، وبالتالي التكلفة المتوقعة للفشل، بشكل غير خطي مع تقادم الأصل دون تدخل.
إن فرق الصيانة التي تتعامل مع تمديد الفترات كخفض مباشر للتكاليف هي، في الواقع، تشتري مخاطر مؤجلة بسعر غير معروف. ويجعل نموذج معدل المخاطر هذا السعر مرئياً قبل اتخاذ القرار.
الصيانة الموجهة نحو التكلفة: نموذج AGAB
تعمل طريقة RCM التقليدية على تحسين مهام الصيانة مقابل أهداف الموثوقية دون قيود صريحة على الميزانية. وهناك تطوير أحدث، وهو نموذج As Good As Budget (AGAB)، يعيد صياغة المشكلة: بالنظر إلى ميزانية محددة، ما هي أفضل نتيجة موثوقية يمكن تحقيقها؟ يمثل هذا تحولاً جذرياً من التحسين غير المقيد إلى التحسين المقيد في اتخاذ قرارات الصيانة. ويمثل هذا تحولاً نموذجياً حقيقياً من التحسين غير المقيد إلى التحسين المقيد — وهو تمييز يهم في بيئات التشغيل ذات رأس المال المحدود.
يفرض نهج AGAB حواراً منظماً بين إدارة الأصول والمالية. وبدلاً من تقديم خطة صيانة وطلب التمويل، يقدم المهندس رقماً للميزانية إلى جانب نتيجة الموثوقية التي يحققها، ورقماً أعلى للميزانية إلى جانب نتيجة الموثوقية المحسنة التي ينتجها ذلك. ويمكن لصناع القرار بعد ذلك اتخاذ خيار مستنير بشأن المكان الذي ترغب المؤسسة في العمل فيه على منحنى التكلفة والموثوقية.
هذا النموذج لا يلغي المقايضات؛ بل يجعلها صريحة وقابلة للتدقيق.
قرارات الاستبدال الاقتصادي
لا يتم حل كل مشكلة تتعلق بالتكلفة والموثوقية عن طريق تعديل فترات الصيانة. إذ تصل بعض الأصول إلى نقطة يتجاوز فيها الاستثمار المستمر في الصيانة القيمة الاقتصادية لإبقاء الأصل في الخدمة. ويتطلب قرار الاستبدال الاقتصادي مقارنة التكلفة الهامشية لصيانة الأصل الحالي — مع مراعاة زيادة تكرار الأعطال، وتوافر قطع الغيار، وعمالة الصيانة — مقابل التكلفة السنوية للأصل البديل.
يحدد إطار عمل منظم لاتخاذ القرار بشأن الاستبدال الاقتصادي نقطة الاستبدال المثلى بأنها السنة التي يتجاوز فيها إجمالي تكلفة ملكية الأصل الحالي التكلفة السنوية المكافئة لأصل جديد. وتشمل المدخلات الرئيسية الحالة الحالية للأصل، ومسار تكلفة صيانته على مدى السنوات الأخيرة، وتقديرات العمر النافع المتبقي، وملف التكلفة الرأسمالية والتشغيلية للبدائل المتاحة.
بالنسبة لفرق المشتريات، يبرر إطار العمل هذا الإنفاق الرأسمالي بشروط كمية يمكن للوظيفة المالية تقييمها. وبالنسبة لمشرفي الصيانة، فإنه يوفر نقطة خروج قابلة للدفاع عنها من دورة إصلاح متصاعدة.
مؤشرات توجب تقييم الاستبدال
- ارتفعت تكلفة الصيانة لكل وحدة إنتاج بشكل مستمر على مدى دورات ميزانية متعددة
- يتطلب الأصل قطع غيار غير قياسية أو مهجورة تتطلب فترات توريد طويلة
- ازداد تكرار الأعطال حتى بعد الصيانة التصحيحية
- لم يعد من الممكن صيانة الأصل وفقاً لمواصفات أدائه الأصلية
- توفر المعدات الأحدث ملف تكلفة تشغيل أقل بكثير يغير مقارنة التكلفة الإجمالية
إدارة قطع الغيار كرافعة للتكلفة والموثوقية
يمثل مخزون قطع الغيار التزاماً رأسمالياً كبيراً يتم إدارته في كثير من الأحيان بالحدس بدلاً من المنهجية. يوفر تصنيف الأهمية الحرج ABC — تجميع قطع الغيار حسب عواقبها في حال عدم توفرها عند الحاجة — أساساً منظماً لقرارات المخزون.
يجب الاحتفاظ بقطع الغيار الحرج للمعدات التي ليس لها فائض مثبت وعواقب فشلها عالية في الموقع بغض النظر عن التكلفة، لأن تكلفة التوقف الدوري الممتد بانتظار جزء ذي فترة توريد طويلة ستتجاوز عادةً تكلفة الاحتفاظ بالمخزون بهامش كبير. ويمكن توفير قطع الغيار غير الحرج للمعدات ذات العواقب المنخفضة وفترات التوريد القصيرة عند الطلب، مما يحرر رأس المال العامل دون زيادة المخاطر التشغيلية.
الانضباط يكمن في الحفاظ على تصنيف الأهمية الحرج مع تغير سجل الأصول. فالمضخة التي كانت غير حرج عند تركيبها قد تصبح حرج بعد إخراج احتياطيها المثبت من الخدمة لأسباب أخرى.
مؤشرات الأداء الرئيسية التي تبقي كلا البعدين مرئيين
إن المؤسسات التي تتبع مقاييس التكلفة فقط تفقد رؤية تدهور الموثوقية حتى يصبح حدث فشل. والمؤسسات التي تتبع مقاييس الموثوقية فقط تفقد انضباط التكلفة. يجب أن تشمل المجموعة المتوازنة من مؤشرات الأداء الرئيسية كلا البعدين.
| فئة مؤشر الأداء الرئيسي | ماذا يقيس | القرار الذي يوجهه |
|---|---|---|
| متوسط الوقت بين الأعطال (MTBF) | متوسط وقت التشغيل بين الأعطال | تحديد الفترات، توقيت الاستبدال |
| تكلفة الصيانة كجزء من قيمة استبدال الأصل | كثافة الإنفاق بالنسبة لقاعدة الأصول | كفاية الميزانية، محفز الاستبدال |
| نسبة الصيانة المخططة مقابل غير المخططة | درجة العمل التفاعلي مقابل الاستباقي | فعالية البرنامج |
| الامتثال للجدول الزمني | نسبة العمل المخطط المنجز في الوقت المحدد | انضباط التنفيذ |
| توافر قطع الغيار في وقت الطلب | كفاية المخزون للعناصر الحرج | استراتيجية التخزين |
يقيس MTBF، كما هو مذكور في أدبيات الصيانة القائمة على CMMS، متوسط الوقت المنقضي بين الأعطال ويعمل كمدخل مباشر لتحسين الفترات. ويكشف تتبع اتجاهه بمرور الوقت على الأصول الفردية ما إذا كان برنامج الصيانة الحالي يحافظ على الموثوقية، أو يحسنها، أو يسمح بتدهورها.
سيناريو توضيحي
فيما يلي مثال توضيحي تم إعداده لاستعراض إطار اتخاذ القرار؛ وهو لا يمثل مشروعاً أو حادثة محددة بالاسم.
لنتأمل حالة ضاغط حقن غاز في منتصف عمره التشغيلي على منصة بحري. أدت ضغوط الميزانية إلى تأجيلين متتاليين للعمرة المخطط لها. تظهر اتجاهات الاهتزاز انحرافاً تصاعدياً تدريجياً عن خط الأساس عند التشغيل التجريبي. يطبق فريق الصيانة إطار الأسئلة الثلاثة: عواقب فشل الضاغط هي توقف جزئي للمنصة مع ما يصاحب ذلك من تأجيل للإنتاج واحتمال وقوع حادث لسلامة العمليات؛ ومعدل الخطر، بناءً على اتجاه الاهتزاز والوقت المنقضي منذ آخر عمرة، في ارتفاع؛ والتدخل الأمثل من حيث التكلفة هو العمرة التي تم تأجيلها، والتي أصبحت الآن أكثر إلحاحاً مما كانت عليه عند التخطيط لها في الأصل.
يسمح تأطير AGAB لمسؤول الصيانة بأن يقدم لمدير العمليات خياراً واضحاً: تمويل العمرة الآن بالتكلفة المخطط لها، أو قبول احتمالية متزايدة لفشل غير مخطط له ستتجاوز تكلفة إصلاحه وتأثيره على الإنتاج تكلفة العمرة بشكل كبير. يتم اتخاذ القرار بناءً على الأدلة بدلاً من غريزة الميزانية.
ملحوظة السلامة: أي عمل يتطلب فتح أو إلغاء ضغط أو فحص غلاف الضاغط يجب أن يتبع إجراء عزل كامل وعزل للطاقة — بما في ذلك عزل العمليات المؤكد، وتخفيف الضغط إلى الظروف الجوية، والتحقق من حالة الطاقة الصفرية، وإجراءات القفل والوسم (LOTO) لجميع مصادر الطاقة، واحتياطات منطقة خطرة المناسبة لتصنيف المنطقة، والكشف المستمر عن الغاز أثناء الفتح، والتنفيس المحكوم إلى موقع آمن. لا يتم المضي قدماً في أي أعمال فحص حتى يتم تأكيد هذه الشروط وتوثيقها.
قائمة التحقق العملية لاتخاذ القرار
قبل الموافقة على خفض ميزانية الصيانة أو تمديد الفترات الفاصلة، قم بمراجعة ما يلي:
- [ ] هل تم تصنيف الأصل حسب عواقب الفشل عبر أبعاد السلامة والبيئة والإنتاج والتكلفة؟
- [ ] هل تمت مراجعة مسار معدل الخطر — هل احتمالية الفشل ترتفع أم مستقرة أم تنخفض في ظل النظام الحالي؟
- [ ] هل تم رسم اتجاه تكلفة الصيانة على مدار السنوات الأخيرة مقابل حد الاستبدال الاقتصادي؟
- [ ] هل قطع الغيار الحرجة لهذا الأصل متوفرة في الموقع أو متاحة خلال فترة توريد مقبولة؟
- [ ] هل تمت مراجعة نسبة الصيانة المخططة إلى غير المخططة — هل تتراكم الأعمال المؤجلة؟
- [ ] هل تم تقييم التغيير المقترح مقابل منحنى التكلفة والموثوقية، وليس فقط خط التكلفة؟
- [ ] هل تتجه مؤشرات الأداء الرئيسية لـ MTBF والامتثال للجدول الزمني لهذا الأصل في الاتجاه الصحيح؟
الخلاصة
إن توازن التكلفة والموثوقية ليس نقطة ثابتة — فهو يتغير مع عمر الأصل وظروف التشغيل ودورات الميزانية والرغبة التنظيمية في المخاطرة. ما لا يتغير هو الحاجة إلى منهجية منظمة لجعل المقايضة مرئية وقابلة للتدقيق.
الخطوة التالية الفورية لأي مسؤول صيانة أو مدير أصول هي تطبيق التصنيف القائم على العواقب على سجل الأصول إذا لم يكن موجوداً بالفعل. بدون هذا الأساس، يتم اتخاذ كل قرار يتعلق بالميزانية دون معرفة الأصول التي يمكنها استيعاب الإنفاق المنخفض وتلك التي لا تستطيع ذلك. ومن هذا التصنيف، يتبع تحسين الفترات الفاصلة، وتحليل الاستبدال، واستراتيجية قطع الغيار في تسلسل منطقي يمكن لكل من العمليات والمالية استجوابه.
إن انضباط التكلفة والموثوقية ليسا هدفين متضادين. فعند إدارتهما بالإطار الصحيح، يعزز كل منهما الآخر.