Equilibrio entre coste y fiabilidad en las decisiones de gestión de equipos
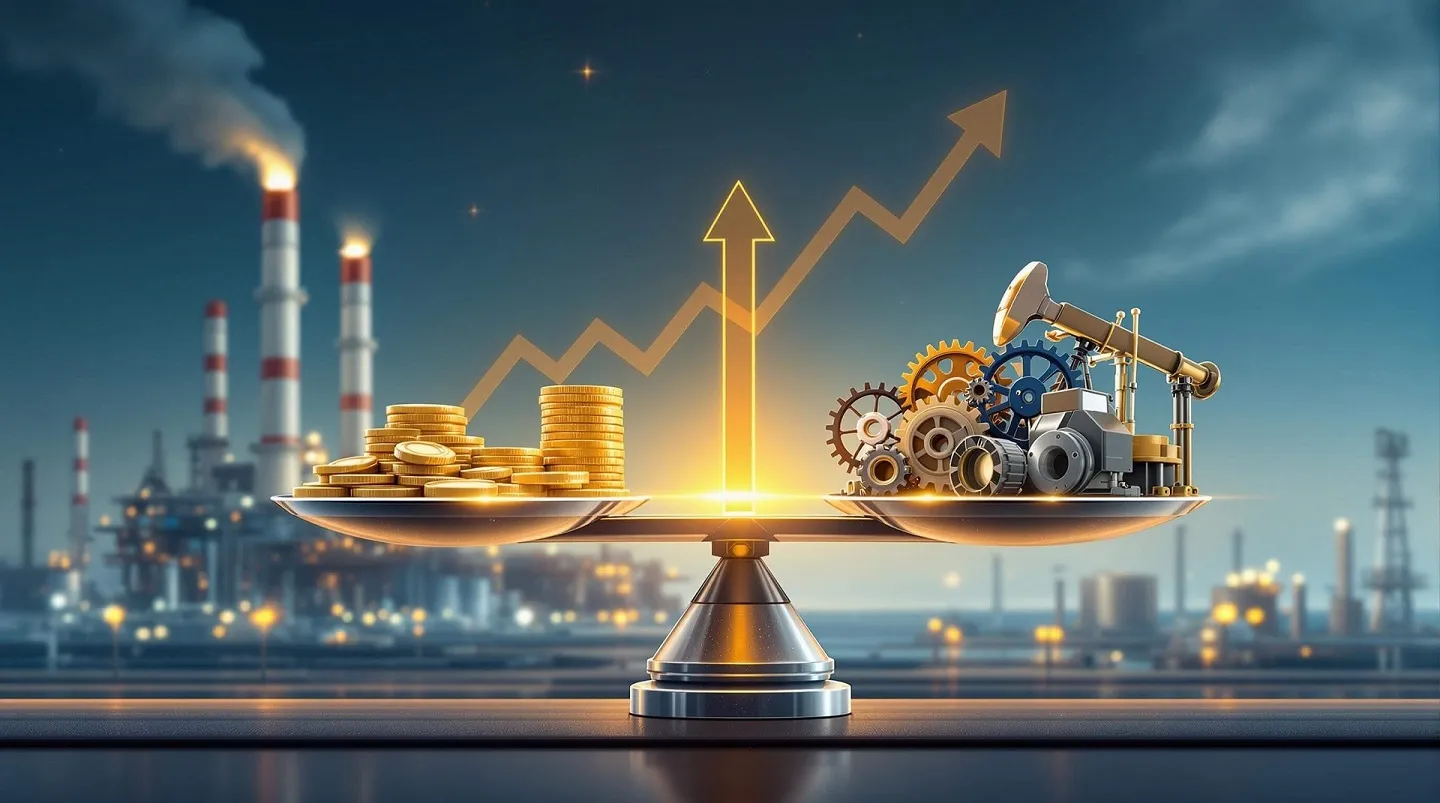
Los fallos de los equipos en las instalaciones de petróleo y gas no se anuncian cortésmente. Llegan en forma de paradas de planta no planificadas, movilizaciones de emergencia y aplazamientos de la producción que se propagan en cascada por la cadena de valor. La presión para recortar los presupuestos de mantenimiento es real y persistente, pero una reducción indiscriminada de costes transfiere el riesgo a la integridad de los equipos y, en última instancia, a las personas. El reto para cada responsable de mantenimiento y gestor de activos no es elegir entre coste y fiabilidad, sino encontrar el marco de decisión que mantenga ambos a la vista simultáneamente.
Por qué existe la tensión
El gasto en mantenimiento es visible en una línea presupuestaria; el coste de un fallo que no ocurrió es invisible. Esta asimetría sesga sistemáticamente a las organizaciones hacia la inversión insuficiente hasta que un evento significativo restablece las prioridades.
La consecuencia es un ciclo de trabajo diferido, degradación acelerada, reparación de emergencia y recuperación, siendo cada iteración más costosa que la anterior. Evitar este ciclo requiere un marco deliberado en lugar de una gestión presupuestaria reactiva.
El marco de decisión: tres preguntas interconectadas
Cada decisión de gestión de equipos, desde un intervalo de inspección menor hasta una sustitución de capital, puede estructurarse en torno a tres preguntas:
- ¿Cuál es la consecuencia de que este activo falle?
- ¿Cuál es la probabilidad de fallo bajo el régimen de mantenimiento actual?
- ¿Cuál es la intervención óptima en costes que mantiene el riesgo ponderado por las consecuencias dentro de unos límites aceptables?
Estas preguntas se corresponden directamente con la lógica del Mantenimiento Centrado en la Fiabilidad (RCM), que evalúa los modos de fallo frente a sus consecuencias funcionales antes de asignar una tarea de mantenimiento. El resultado no es el plan de mantenimiento más barato ni el más exhaustivo; es el que asigna el gasto allí donde la consecuencia del fallo es mayor.
Clasificación de consecuencias
Los activos deben estratificarse según la consecuencia del fallo en cuatro dimensiones: seguridad, medio ambiente, producción y coste directo de reparación. Los equipos en los que un solo fallo puede provocar un evento de seguridad de proceso (separadores de alta presión, compresores de gas, bombas de inyección) justifican una filosofía de mantenimiento fundamentalmente diferente a la de los sistemas de servicios auxiliares donde la redundancia absorbe el fallo sin impacto en la producción.
Esta estratificación no es opcional. Sin ella, la presión presupuestaria tiende a recortar de forma uniforme en todo el registro de activos, lo que reduce inadvertidamente la protección en los equipos críticos al tiempo que preserva el gasto en elementos de bajas consecuencias simplemente porque históricamente se han mantenido así.
Probabilidad de fallo y la tasa de fallos
La probabilidad de fallo no es estática. Un enfoque de tasa de fallos basado en simulación para la toma de decisiones de mantenimiento orientadas a los costes modela cómo evoluciona la probabilidad de fallo a lo largo del tiempo bajo diferentes escenarios de mantenimiento. La implicación práctica es que ampliar un intervalo de inspección en un activo con una tasa de fallos creciente no es un ahorro de costes lineal: la probabilidad de fallo y, por tanto, el coste esperado del fallo, aumentan de forma no lineal a medida que el activo envejece sin intervención.
Los equipos de mantenimiento que tratan las ampliaciones de intervalos como reducciones de costes directas están, en efecto, comprando riesgo diferido a un precio desconocido. El modelo de tasa de fallos hace que ese precio sea visible antes de tomar la decisión.
Mantenimiento orientado a costes: el modelo AGAB
El RCM tradicional optimiza las tareas de mantenimiento frente a objetivos de fiabilidad sin restricciones presupuestarias explícitas. Un desarrollo más reciente, el modelo As Good As Budget (AGAB), replantea el problema: dado un presupuesto definido, ¿cuál es el mejor resultado de fiabilidad alcanzable? Esto representa un cambio de paradigma de la optimización no restringida a la restringida en la toma de decisiones de mantenimiento. Esto representa un verdadero cambio de paradigma de la optimización no restringida a la optimización restringida, una distinción que importa en entornos operativos con limitaciones de capital.
El enfoque AGAB fuerza una conversación estructurada entre la gestión de activos y las finanzas. En lugar de presentar un plan de mantenimiento y pedir financiación, el ingeniero presenta una cifra presupuestaria junto con el resultado de fiabilidad que ofrece, y una cifra presupuestaria más alta junto con el resultado de fiabilidad mejorado que esta produce. Los responsables de la toma de decisiones pueden entonces elegir de forma informada en qué punto de la curva coste-fiabilidad desea operar la organización.
Este modelo no elimina las compensaciones; las hace explícitas y auditables.
Decisiones de sustitución económica
No todos los problemas de coste-fiabilidad se resuelven ajustando los intervalos de mantenimiento. Algunos activos llegan a un punto en el que la inversión continua en mantenimiento supera el valor económico de mantener el activo en servicio. La decisión de sustitución económica requiere comparar el coste marginal de mantener el activo existente (teniendo en cuenta el aumento de la frecuencia de fallos, la disponibilidad de piezas de repuesto y la mano de obra de mantenimiento) frente al coste anualizado de un activo de sustitución.
Un marco estructurado de toma de decisiones para la sustitución económica identifica el punto de sustitución óptimo como el año en el que el coste total de propiedad del activo existente supera el coste anual equivalente de un activo nuevo. Las variables clave incluyen la condición actual del activo, la trayectoria de su coste de mantenimiento en los últimos años, las estimaciones de vida útil restante y el perfil de costes de capital y operativos de las sustituciones disponibles.
Para los equipos de compras, este marco justifica el gasto de capital en términos cuantitativos que una función financiera puede evaluar. Para los responsables de mantenimiento, proporciona un punto de salida defendible de un ciclo de reparaciones en escalada.
Indicadores de que se debe evaluar la sustitución
- El coste de mantenimiento por unidad de producción ha aumentado constantemente a lo largo de varios ciclos presupuestarios
- El activo requiere piezas de repuesto no estándar u obsoletas que conllevan largos plazos de entrega
- La frecuencia de fallos ha aumentado incluso después del mantenimiento correctivo
- El activo ya no puede mantenerse según su especificación de rendimiento original
- El equipo más nuevo ofrece un perfil de costes operativos significativamente menor que cambia la comparación del coste total
Gestión de piezas de repuesto como palanca de coste-fiabilidad
El inventario de piezas de repuesto representa un compromiso de capital sustancial que con frecuencia se gestiona por intuición más que por metodología. La clasificación de criticidad ABC (agrupar los repuestos por sus consecuencias si no están disponibles cuando se necesitan) proporciona una base estructurada para las decisiones de inventario.
Los repuestos críticos para equipos sin redundancia instalada y con altas consecuencias de fallo deben mantenerse en el sitio independientemente del coste, porque el coste de una parada de planta prolongada esperando una pieza de largo plazo de entrega superará típicamente el coste de mantenimiento de inventario por un margen significativo. Los repuestos no críticos para equipos de bajas consecuencias con plazos de entrega cortos pueden adquirirse bajo demanda, liberando capital de trabajo sin aumentar el riesgo operativo.
La disciplina consiste en mantener la clasificación de criticidad a medida que cambia el registro de activos. Una bomba que no era crítica cuando se instaló puede volverse crítica después de que su repuesto instalado se retire del servicio por otras razones.
KPIs que mantienen ambas dimensiones visibles
Las organizaciones que realizan el seguimiento solo de las métricas de costes pierden visibilidad de la degradación de la fiabilidad hasta que se convierte en un evento de fallo. Las organizaciones que realizan el seguimiento solo de las métricas de fiabilidad pierden la disciplina de costes. Un conjunto equilibrado de indicadores clave de rendimiento debe abarcar ambas dimensiones.
| Categoría de KPI | Qué mide | Decisión que fundamenta |
|---|---|---|
| Tiempo medio entre fallos (MTBF) | Tiempo operativo medio entre fallos | Definición de intervalos, momento de sustitución |
| Coste de mantenimiento como fracción del valor de sustitución del activo | Intensidad del gasto en relación con la base de activos | Adecuación del presupuesto, activador de sustitución |
| Relación entre mantenimiento planificado y no planificado | Grado de trabajo reactivo frente a proactivo | Efectividad del programa |
| Cumplimiento de la programación | Proporción de trabajo planificado completado a tiempo | Disciplina de ejecución |
| Disponibilidad de piezas de repuesto en el momento de la demanda | Adecuación del inventario para artículos críticos | Estrategia de almacenamiento |
El MTBF, como se señala en la literatura de mantenimiento basada en CMMS, mide el tiempo medio transcurrido entre fallos y sirve como entrada directa para la optimización de intervalos. El seguimiento de su tendencia a lo largo del tiempo en activos individuales revela si el programa de mantenimiento actual está sosteniendo, mejorando o permitiendo la degradación de la fiabilidad.
Escenario ilustrativo
El siguiente es un ejemplo ilustrativo construido para demostrar el marco de decisión; no representa un proyecto o incidente específico.
Considere un compresor de inyección de gas a mitad de su vida útil en una plataforma costa afuera. La presión presupuestaria ha llevado a dos aplazamientos sucesivos de una parada de planta planificada. La tendencia de vibración muestra una deriva ascendente gradual desde la línea base de puesta en marcha. El equipo de mantenimiento aplica el marco de las tres preguntas: la consecuencia de la falla del compresor es una parada parcial de la plataforma con el consiguiente diferimiento de la producción y el potencial de un evento de seguridad de procesos; la tasa de riesgo, basada en la tendencia de vibración y el tiempo desde la última parada de planta, está aumentando; y la intervención óptima en costes es la parada de planta que fue diferida, ahora más urgente que cuando se planeó originalmente.
El encuadre AGAB permite al jefe de mantenimiento presentar al gerente de operaciones una elección clara: financiar la parada de planta ahora al coste planificado, o aceptar una probabilidad creciente de una falla no planificada cuyo coste de reparación e impacto en la producción superarán sustancialmente el coste de la parada de planta. La decisión se toma basándose en evidencias y no en el instinto presupuestario.
Nota de seguridad: Cualquier trabajo que requiera abrir, despresurizar o inspeccionar la carcasa del compresor debe seguir un procedimiento completo de aislamiento y aislamiento de energía, incluyendo aislamiento de proceso confirmado, despresurización a condiciones atmosféricas, verificación de estado de energía cero, bloqueo y etiquetado (LOTO) de todas las fuentes de energía, precauciones de área clasificada apropiadas a la clasificación de la zona, detección continua de gas durante la apertura y venteo controlado a una ubicación segura. Ningún trabajo de inspección procede hasta que estas condiciones sean confirmadas y documentadas.
Lista de verificación para decisiones prácticas
Antes de aprobar una reducción del presupuesto de mantenimiento o una extensión de los intervalos, analice lo siguiente:
- [ ] ¿Se ha clasificado el activo por consecuencia de falla en las dimensiones de seguridad, medio ambiente, producción y coste?
- [ ] ¿Se ha revisado la trayectoria de la tasa de riesgo? ¿La probabilidad de falla está aumentando, estable o disminuyendo bajo el régimen actual?
- [ ] ¿Se ha trazado la tendencia del coste de mantenimiento en los últimos años frente al umbral de reemplazo económico?
- [ ] ¿Se mantienen repuestos críticos para este activo en el sitio o están disponibles en un plazo de entrega aceptable?
- [ ] ¿Se ha revisado la relación entre mantenimiento planificado y no planificado? ¿Se está acumulando el trabajo diferido?
- [ ] ¿Se ha evaluado el cambio propuesto frente a la curva de coste-fiabilidad, y no solo frente a la línea de coste?
- [ ] ¿Los KPI de MTBF y cumplimiento de cronograma para este activo tienden en la dirección correcta?
Conclusión
El equilibrio entre coste y fiabilidad no es un punto fijo: cambia con la edad del activo, las condiciones operativas, los ciclos presupuestarios y el apetito de riesgo de la organización. Lo que no cambia es la necesidad de una metodología estructurada para hacer que el compromiso sea visible y auditable.
El siguiente paso inmediato para cualquier jefe de mantenimiento o gestor de activos es aplicar una estratificación basada en consecuencias al registro de activos, si aún no existe. Sin esa base, cada decisión presupuestaria se toma sin saber qué activos pueden absorber una reducción de gasto y cuáles no. A partir de esa estratificación, la optimización de intervalos, el análisis de reemplazo y la estrategia de repuestos siguen una secuencia defendible que tanto operaciones como finanzas pueden interrogar.
La disciplina de costes y la fiabilidad no son objetivos opuestos. Gestionados con el marco adecuado, se refuerzan mutuamente.