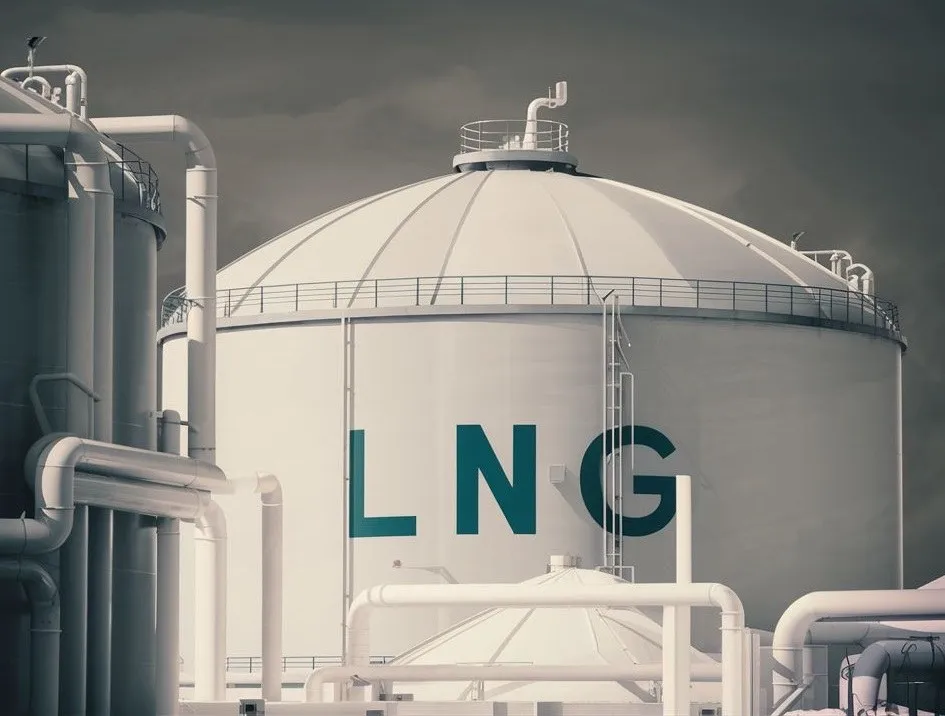
L'LNG è diventato un elemento fondamentale nel mix energetico globale. Mentre i paesi spingono per ridurre le emissioni di carbonio e allontanarsi dal carbone e dal petrolio, l'LNG offre un'alternativa pratica: concentra molta energia e le sue emissioni sono comparativamente inferiori. Questo articolo analizza il mercato dell'LNG, esaminando cosa spinge la domanda, verso dove si stanno dirigendo le cose e le reali opportunità per chi lavora nel settore oil & gas.
Comprendere il Gas Naturale Liquefatto (LNG)
Cos'è l'LNG?
Il Gas Naturale Liquefatto (LNG) è gas naturale raffreddato allo stato liquido a circa -162 °C (-260 °F) a pressione atmosferica. Trasformarlo in liquido riduce il suo volume di circa 600 volte. È questo che lo rende pratico da stoccare e spedire su lunghe distanze, specialmente dove non sono presenti gasdotti.
Il Processo di Liquefazione
Trasformare il gas in liquido comporta alcuni passaggi chiave:
- Pre-trattamento: Vengono rimossi acqua, CO₂, idrogeno solforato, mercurio e idrocarburi pesanti. In caso contrario, questi congelerebbero o causerebbero corrosione a temperature criogeniche.
- Raffreddamento: Il gas pulito passa attraverso cicli di refrigerazione — le configurazioni comuni sono il refrigerante misto pre-raffreddato a propano (C3/MR), i sistemi a cascata o il doppio refrigerante misto (DMR) — fino alla condensazione.
- Stoccaggio e Trasporto: L'LNG viene stoccato in serbatoi criogenici a doppia parete isolati sottovuoto. Navi costruite appositamente mantengono il carico freddo durante tutto il tragitto verso la destinazione.
Vantaggi dell'LNG
- Efficienza nel Trasporto: La riduzione del volume rende il trasporto marittimo conveniente, specialmente per i mercati senza collegamenti via gasdotto.
- Emissioni inferiori rispetto a Carbone e Petrolio: La combustione di LNG rilascia meno CO₂ per unità di energia rispetto al carbone o al petrolio, ed elimina gli ossidi di zolfo e il particolato.
- Versatilità: Può essere rigassificato per centrali elettriche, riscaldamento domestico e industriale, o utilizzato direttamente come carburante per navi e mezzi pesanti.
Principali Player nell'Industria dell'LNG
I principali paesi produttori di LNG:
- Qatar: Uno dei più grandi esportatori di LNG al mondo, con una continua espansione della capacità produttiva del suo North Field.
- Australia: Importanti investimenti in progetti come Gorgon, Wheatstone e APLNG hanno reso l'Australia un fornitore di LNG di primo livello.
- Stati Uniti: La rivoluzione dello shale gas e la messa in servizio di terminali di esportazione sulla costa del Golfo hanno posizionato gli Stati Uniti come un importante esportatore di LNG.
Le principali società attive nell'LNG includono Shell, ExxonMobil, Chevron, TotalEnergies e QatarEnergy, tra le altre.
Tendenze Attuali del Mercato
Aumento della Domanda Globale
La domanda è in aumento, trainata da:
- Fabbisogno Energetico dell'Asia: I paesi asiatici lo utilizzano per soddisfare i requisiti di generazione di energia e il fabbisogno energetico industriale, gestendo al contempo le preoccupazioni sulla qualità dell'aria.
- Spostamento verso un'Energia più Pulita: I quadri normativi volti a ridurre l'intensità di carbonio hanno aumentato l'attrattiva dell'LNG come combustibile di transizione rispetto al carbone e al petrolio.
Progressi Tecnologici
L'innovazione sta rimodellando l'industria dell'LNG:
- Impianti di LNG Galleggianti (FLNG): Le unità di liquefazione galleggianti offshore consentono la monetizzazione di campi di gas isolati o remoti senza infrastrutture onshore, come dimostrato da progetti come Prelude FLNG di Shell.
- LNG su Piccola Scala: Impianti di liquefazione modulari più piccoli servono mercati di nicchia, comunità remote e operazioni di bunkering che non giustificano infrastrutture su larga scala.
- Navi Metaniere Avanzate: Le moderne navi per il trasporto di LNG integrano sistemi di gestione del boil-off gas più efficienti e propulsione dual-fuel, migliorando l'economia complessiva del viaggio.
Fattori Geopolitici
Le relazioni internazionali influenzano materialmente i flussi commerciali di LNG:
- Accordi Commerciali: Accordi bilaterali e multilaterali facilitano il commercio di LNG e forniscono la certezza commerciale necessaria per investimenti di capitale a lungo termine.
- Sanzioni e Regolamentazioni: I controlli sulle esportazioni e le normative sulle importazioni possono reindirizzare le catene di approvvigionamento e alterare le dinamiche competitive.
- Preoccupazioni per la Sicurezza Energetica: Il desiderio di diversificare per non dipendere da un unico fornitore o rotta di transito ha accelerato lo sviluppo di terminali di importazione di LNG in Europa e Asia.
Investimenti e Sviluppo delle Infrastrutture
- Espansioni dei Terminal: Gli investimenti di capitale sia nei terminal di esportazione per la liquefazione che nei terminal di importazione per la rigassificazione continuano ad espandere la capacità globale.
- Progetti di Gasdotti: I gasdotti di raccolta e trasmissione che collegano i campi di gas agli impianti di liquefazione sono un prerequisito per nuove forniture di LNG.
- Impianti di Rigassificazione: Le unità galleggianti di stoccaggio e rigassificazione (FSRU) hanno ridotto i costi e i tempi di realizzazione per stabilire nuova capacità di importazione.
Fattori Trainanti della Domanda
Preoccupazioni Ambientali
L'enfasi globale sulla riduzione delle emissioni di gas serra è un importante fattore trainante della domanda:
- Politiche Regolatorie: Standard di emissione più severi e meccanismi di carbon pricing incoraggiano il passaggio all'LNG.
- Obiettivi di Sostenibilità Aziendale: Le aziende stanno integrando l'LNG nelle loro strategie di approvvigionamento energetico per ridurre le emissioni Scope 1 e Scope 2.
Crescita Economica nei Mercati Emergenti
L'industrializzazione e l'urbanizzazione nelle economie emergenti sostengono la domanda di LNG:
- Generazione di Elettricità: Le centrali elettriche a gas che utilizzano LNG rigassificato forniscono capacità di generazione dispacciabile per supportare le reti elettriche in crescita.
- Uso Industriale: Le industrie utilizzano il gas naturale derivante dall'LNG per il riscaldamento di processo e come materia prima per prodotti petrolchimici e fertilizzanti.
Sicurezza Energetica
I paesi si rivolgono all'LNG per rafforzare la propria sicurezza energetica:
- Diversificazione: L'accesso a molteplici fonti di approvvigionamento di LNG riduce l'esposizione al rischio di un singolo fornitore o di una singola rotta.
- Riserve Strategiche: L'infrastruttura di stoccaggio dell'LNG fornisce un cuscinetto contro le interruzioni delle forniture a breve termine.
Progressi nel Trasporto Alimentato a LNG
Il settore dei trasporti sta adottando sempre più l'LNG:
- Carburante Marino: L'LNG sta guadagnando consensi come carburante per navi, in parte perché consente la conformità ai limiti di emissione di zolfo previsti dalle normative MARPOL Annex VI applicate dall'Organizzazione Marittima Internazionale (IMO).
- Veicoli Pesanti: I camion e gli autobus alimentati a LNG offrono emissioni allo scarico inferiori rispetto al diesel, in particolare nei mercati con infrastrutture di rifornimento LNG in via di sviluppo.
Prospettive Future
Proiezioni di Mercato
La base di fornitura di LNG si sta espandendo:
- Espansione dell'Offerta: Nuovi progetti da Stati Uniti, Qatar e altrove stanno portando online una capacità significativa.
- Crescita della Domanda: Si prevede una crescita, in particolare in Asia, man mano che le economie si riprendono e cercano fonti energetiche più pulite.
Sfide Potenziali
Nonostante le tendenze positive, il mercato dell'LNG affronta sfide reali:
- Volatilità del Mercato: Le fluttuazioni dei prezzi energetici globali — influenzate dal meteo, dalla geopolitica e dai prezzi dei combustibili concorrenti — possono comprimere i margini dei progetti LNG.
- Limitazioni Infrastrutturali: I progetti LNG richiedono ingenti esborsi di capitale e lunghi tempi di sviluppo, creando un'esposizione all'incertezza della domanda durante la vita del progetto.
- Emissioni di Metano: Sebbene la combustione dell'LNG sia più pulita rispetto al carbone o al petrolio, le perdite di metano durante la produzione, la liquefazione, il trasporto e la rigassificazione — tipicamente l'1-3% del volume trasportato a seconda del design e della manutenzione dell'impianto — possono erodere materialmente il vantaggio in termini di gas serra se non gestite attivamente attraverso programmi di rilevamento e riparazione delle perdite.
Opportunità di Crescita
Il mercato dell'LNG presenta diverse vie di crescita:
- Mercati Emergenti: Esistono opportunità in Africa e nel Sud-est asiatico, dove i progetti gas-to-power possono affrontare i deficit di accesso all'energia.
- Innovazioni Tecnologiche: Le tecnologie digitali — tra cui il controllo avanzato dei processi, la manutenzione predittiva e l'ottimizzazione del carico in tempo reale — migliorano l'efficienza operativa lungo l'intera catena del valore dell'LNG.
- Integrazione delle Rinnovabili: Le centrali di picco alimentate a LNG possono integrare la generazione rinnovabile intermittente, supportando la stabilità della rete durante la transizione energetica.
Opportunità nel mercato del GNL
Opportunità di esportazione
I paesi con consistenti riserve di gas naturale detengono un significativo potenziale di esportazione:
- Stati Uniti: Abbondanti risorse di shale gas e molteplici terminali di esportazione operativi sostengono la continua crescita delle esportazioni di GNL degli Stati Uniti.
- Russia: I progetti Arctic LNG sulle penisole di Yamal e Gydan si sono storicamente rivolti ai mercati asiatici; tuttavia, al 2024, questi progetti operano sotto sanzioni internazionali con incertezza sulle future capacità e rotte di esportazione.
- Mozambico: Significative risorse di gas offshore potrebbero sostenere progetti di esportazione di GNL, soggetti allo sviluppo dei progetti e alle condizioni di sicurezza.
Sviluppo delle infrastrutture
L'investimento nelle infrastrutture rimane fondamentale:
- Terminali GNL: Nuovi terminali di importazione ed esportazione, incluse le soluzioni basate su FSRU, espandono l'accesso al mercato.
- Impianti di stoccaggio: Un'adeguata capacità di stoccaggio criogenico sia nei terminali di esportazione che in quelli di importazione è essenziale per l'affidabilità delle forniture e la flessibilità commerciale.
- Reti di condotte: I sistemi di raccolta upstream e le condotte di trasmissione che collegano i giacimenti di gas agli impianti di liquefazione sono fattori critici per le nuove forniture.
Innovazioni tecnologiche
La tecnologia crea differenziazione competitiva:
- Cattura e stoccaggio del carbonio (CCS): L'integrazione della CCS negli impianti di liquefazione può ridurre l'intensità di carbonio della produzione di GNL.
- Digitalizzazione: L'analisi dei dati, il monitoraggio delle condizioni abilitato dall'IoT e i gemelli digitali migliorano la disponibilità degli impianti e riducono i costi operativi.
- Processi di liquefazione avanzati: Il continuo sviluppo di cicli di refrigerazione più efficienti dal punto di vista energetico riduce il consumo energetico specifico e le emissioni associate per tonnellata di GNL prodotta.
Partnership strategiche e collaborazioni
Le strutture di collaborazione sostengono la fattibilità dei progetti GNL:
- Joint Venture: La condivisione dei costi di capitale e del rischio tecnico tra più partner è una pratica standard per gli sviluppi di GNL su larga scala.
- Contratti a lungo termine: Gli accordi di compravendita (SPA) a lungo termine forniscono certezza dei ricavi per il finanziamento dei progetti e sicurezza dell'approvvigionamento per gli acquirenti.
- Partnership governative: Il coinvolgimento del governo ospitante è essenziale per gestire i regimi fiscali, le autorizzazioni e le relazioni con le comunità.
Soluzioni ambientali
Affrontare le prestazioni ambientali apre opportunità commerciali:
- GNL Verde: Alimentare gli impianti di liquefazione con elettricità rinnovabile o integrare compensazioni di carbonio per ridurre l'intensità netta di carbonio dei carichi di GNL.
- Riduzione delle perdite di metano: Implementazione di sistemi di monitoraggio continuo, guarnizioni dei compressori migliorate e rigorosi programmi di rilevamento e riparazione delle perdite (LDAR) per minimizzare le emissioni fuggitive di metano lungo tutta la catena del valore.
- Reporting di sostenibilità: La divulgazione trasparente dell'intensità di carbonio, delle emissioni di metano e dei dati sulle prestazioni ambientali soddisfa le crescenti aspettative di investitori, finanziatori e clienti.
Conclusione
Il GNL occupa un posto critico nella transizione energetica globale, collegando le regioni ricche di gas con i mercati affamati di energia. I fondamentali del mercato indicano una domanda continua, sostenuta dal progresso tecnologico, dagli investimenti nelle infrastrutture e dal ruolo del gas naturale come complemento a basse emissioni di carbonio rispetto al carbone e al petrolio durante la transizione verso un sistema energetico a basse emissioni di carbonio. Le sfide legate alla volatilità dei prezzi, all'intensità di capitale e alla gestione delle emissioni di metano sono reali e richiedono un'attenzione attiva.
Per gli stakeholder dell'industria oil and gas, rimanere informati ed essere strategicamente agili è essenziale. Realizzare il potenziale del GNL richiede un'allocazione disciplinata del capitale, investimenti in tecnologie per la riduzione delle emissioni e un impegno genuino per le prestazioni ambientali. Le aziende che combinano l'eccellenza operativa con la leadership nella sostenibilità sono le meglio posizionate per competere in questo mercato in evoluzione.


