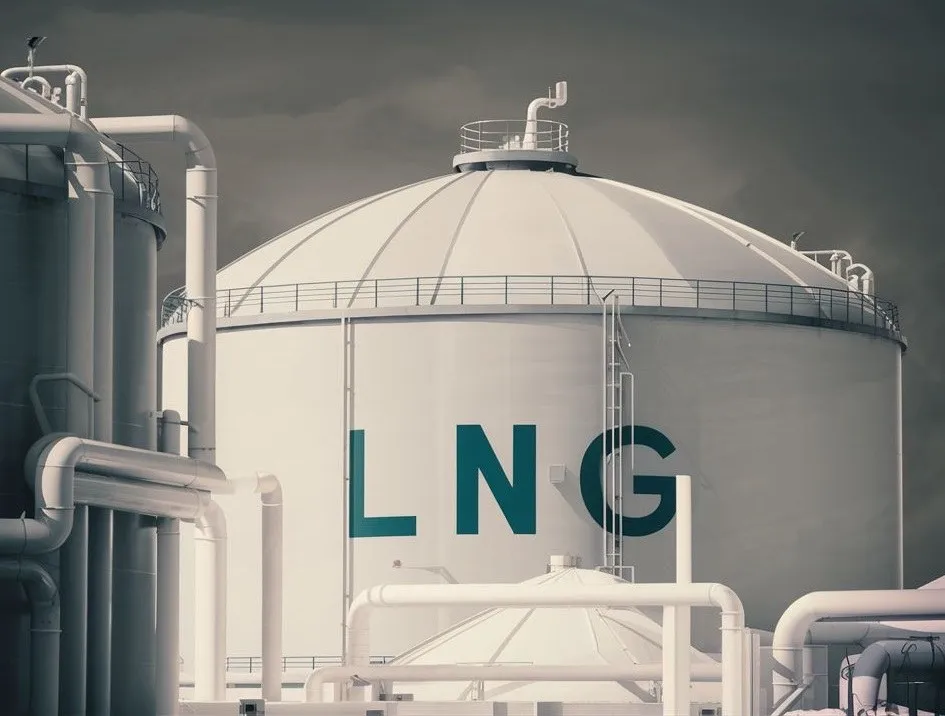
El LNG se ha convertido en un elemento fundamental en la matriz energética global. A medida que los países presionan para reducir las emisiones de carbono y alejarse del carbón y el petróleo, el LNG ofrece una alternativa práctica: concentra mucha energía y sus emisiones son comparativamente más bajas. Este artículo analiza el mercado del LNG, examinando qué impulsa la demanda, hacia dónde se dirigen las cosas y las oportunidades reales para quienes trabajan en el sector de petróleo y gas.
Entendiendo el Gas Natural Licuado (LNG)
¿Qué es el LNG?
El Gas Natural Licuado (LNG) es gas natural enfriado a estado líquido a aproximadamente -162 °C (-260 °F) a presión atmosférica. Convertirlo en líquido reduce su volumen aproximadamente 600 veces. Eso es lo que hace que sea práctico almacenarlo y enviarlo a largas distancias, especialmente donde no hay gasoductos.
El Proceso de Licuefacción
Convertir el gas en líquido implica unos pasos clave:
- Pretratamiento: Se eliminan el agua, el CO₂, el sulfuro de hidrógeno, el mercurio y los hidrocarburos pesados. Si no se hace, se congelarán o causarán corrosión a temperaturas criogénicas.
- Enfriamiento: El gas limpio pasa por ciclos de refrigeración —las configuraciones comunes son refrigerante mixto preenfriado con propano (C3/MR), sistemas en cascada o refrigerante mixto dual (DMR)— hasta que se condensa.
- Almacenamiento y Transporte: El LNG se almacena en tanques criogénicos de doble pared aislados al vacío. Los buques construidos para este fin mantienen la carga fría durante todo el trayecto hasta su destino.
Beneficios del LNG
- Eficiencia en el Transporte: La reducción del volumen hace que el transporte marítimo sea rentable, especialmente para mercados sin conexiones por gasoducto.
- Menores Emisiones que el Carbón y el Petróleo: La combustión de LNG libera menos CO₂ por unidad de energía que el carbón o el petróleo, y elimina los óxidos de azufre y el material particulado.
- Versatilidad: Se puede regasificar para centrales eléctricas, calefacción de hogares y fábricas, o usarse directamente como combustible para barcos y camiones pesados.
Actores Clave en la Industria del LNG
Principales países productores de LNG:
- Qatar: Uno de los mayores exportadores de LNG del mundo, con una expansión continua de su capacidad de producción en el North Field.
- Australia: Grandes inversiones en proyectos como Gorgon, Wheatstone y APLNG han convertido a Australia en un proveedor de LNG de primer nivel.
- Estados Unidos: La revolución del gas de esquisto y la puesta en marcha de terminales de exportación en la Costa del Golfo han posicionado a los EE. UU. como un importante exportador de LNG.
Las principales empresas activas en LNG incluyen Shell, ExxonMobil, Chevron, TotalEnergies y QatarEnergy, entre otras.
Tendencias Actuales del Mercado
Aumento de la Demanda Global
La demanda está aumentando, impulsada por:
- Necesidades Energéticas de Asia: Los países de Asia lo utilizan para satisfacer los requisitos de generación de energía y energía industrial, al tiempo que gestionan las preocupaciones sobre la calidad del aire.
- Cambio hacia Energías más Limpias: Los marcos normativos destinados a reducir la intensidad de carbono han aumentado el atractivo del LNG como combustible de transición frente al carbón y el petróleo.
Avances Tecnológicos
La innovación está remodelando la industria del LNG:
- Instalaciones de LNG Flotante (FLNG): Las unidades de licuefacción flotantes costa afuera permiten monetizar campos de gas aislados o remotos sin infraestructura en tierra, como lo demuestran proyectos como el Prelude FLNG de Shell.
- LNG a Pequeña Escala: Plantas de licuefacción modulares más pequeñas sirven a mercados de nicho, comunidades remotas y operaciones de abastecimiento de combustible (bunkering) que no pueden justificar una infraestructura a gran escala.
- Buques Metaneros Avanzados: Los transportadores de LNG modernos incorporan sistemas de gestión de gas de evaporación (boil-off gas) más eficientes y propulsión de combustible dual, mejorando la economía general del viaje.
Factores Geopolíticos
Las relaciones internacionales afectan materialmente los flujos comerciales de LNG:
- Acuerdos Comerciales: Los acuerdos bilaterales y multilaterales facilitan el comercio de LNG y proporcionan la certeza comercial necesaria para inversiones de capital a largo plazo.
- Sanciones y Regulaciones: Los controles de exportación y las regulaciones de importación pueden redirigir las cadenas de suministro y alterar la dinámica competitiva.
- Preocupaciones por la Seguridad Energética: El deseo de diversificarse para no depender de un solo proveedor o ruta de tránsito ha acelerado el desarrollo de terminales de importación de LNG en Europa y Asia.
Inversión y Desarrollo de Infraestructura
- Expansiones de Terminales: La inversión de capital tanto en terminales de exportación de licuefacción como en terminales de importación de regasificación continúa expandiendo la capacidad global.
- Proyectos de Gasoductos: Los gasoductos de recolección y transporte que conectan los campos de gas con las instalaciones de licuefacción son un requisito previo para el nuevo suministro de LNG.
- Instalaciones de Regasificación: Las Unidades Flotantes de Almacenamiento y Regasificación (FSRUs) han reducido el costo y el tiempo de entrega para establecer nueva capacidad de importación.
Impulsores de la Demanda
Preocupaciones Ambientales
El énfasis global en reducir las emisiones de gases de efecto invernadero es un importante impulsor de la demanda:
- Políticas Regulatorias: Estándares de emisión más estrictos y mecanismos de fijación de precios del carbono fomentan el cambio de combustible hacia el LNG.
- Objetivos de Sostenibilidad Corporativa: Las empresas están incorporando el LNG en sus estrategias de adquisición de energía para reducir las emisiones de Alcance 1 y Alcance 2.
Crecimiento Económico en Mercados Emergentes
La industrialización y la urbanización en las economías emergentes sostienen la demanda de LNG:
- Generación de Electricidad: Las centrales eléctricas de gas que utilizan LNG regasificado proporcionan capacidad de generación gestionable para soportar las crecientes redes eléctricas.
- Uso Industrial: Las industrias utilizan el gas natural del LNG para el calentamiento de procesos y como materia prima para petroquímicos y fertilizantes.
Seguridad Energética
Los países están recurriendo al LNG para fortalecer su seguridad energética:
- Diversificación: El acceso a múltiples fuentes de suministro de LNG reduce la exposición al riesgo de un solo proveedor o una sola ruta.
- Reservas Estratégicas: La infraestructura de almacenamiento de LNG proporciona un amortiguador contra las interrupciones del suministro a corto plazo.
Avances en el Transporte Alimentado por LNG
El sector del transporte está adoptando cada vez más el LNG:
- Combustible Marino: El LNG está ganando aceptación como combustible para barcos, en parte porque permite cumplir con los límites de emisión de azufre bajo las regulaciones del Anexo VI de MARPOL aplicadas por la Organización Marítima Internacional (IMO).
- Vehículos de Carga Pesada: Los camiones y autobuses alimentados por LNG ofrecen menores emisiones de escape en comparación con el diésel, particularmente en mercados con infraestructura de repostaje de LNG en desarrollo.
Perspectivas Futuras
Proyecciones de Mercado
La base de suministro de LNG se está expandiendo:
- Expansión del Suministro: Nuevos proyectos de EE. UU., Qatar y otros lugares están poniendo en línea una capacidad significativa.
- Crecimiento de la Demanda: Se espera un crecimiento, particularmente en Asia, a medida que las economías se recuperan y buscan fuentes de energía más limpias.
Desafíos Potenciales
A pesar de las tendencias positivas, el mercado del LNG enfrenta desafíos reales:
- Volatilidad del Mercado: Las fluctuaciones en los precios globales de la energía —influenciadas por el clima, la geopolítica y los precios de los combustibles competidores— pueden comprimir los márgenes de los proyectos de LNG.
- Limitaciones de Infraestructura: Los proyectos de LNG requieren grandes desembolsos de capital y largos tiempos de desarrollo, lo que crea exposición a la incertidumbre de la demanda durante la vida útil del proyecto.
- Emisiones de Metano: Si bien la combustión de LNG es más limpia que la del carbón o el petróleo, las fugas de metano durante la producción, licuefacción, transporte y regasificación —típicamente del 1 al 3% del volumen total dependiendo del diseño y mantenimiento de la instalación— pueden erosionar materialmente la ventaja de gases de efecto invernadero si no se gestionan activamente mediante programas de detección y reparación de fugas.
Oportunidades de Crecimiento
El mercado del LNG presenta varias vías de crecimiento:
- Mercados Emergentes: Existen oportunidades en África y el sudeste asiático, donde los proyectos de gas a energía pueden abordar los déficits de acceso a la energía.
- Innovaciones Tecnológicas: Las tecnologías digitales —incluido el control de procesos avanzado, el mantenimiento predictivo y la optimización de carga en tiempo real— mejoran la eficiencia operativa en toda la cadena de valor del LNG.
- Integración de Renovables: Las plantas de punta alimentadas por LNG pueden complementar la generación renovable intermitente, apoyando la estabilidad de la red durante la transición energética.
Oportunidades en el mercado de GNL
Oportunidades de exportación
Los países con reservas sustanciales de gas natural poseen un potencial de exportación significativo:
- Estados Unidos: Los abundantes recursos de gas de esquisto y las múltiples terminales de exportación operativas sustentan el crecimiento continuo de las exportaciones de GNL de EE. UU.
- Rusia: Los proyectos de GNL en el Ártico en las penínsulas de Yamal y Gydan se han dirigido históricamente a los mercados asiáticos; sin embargo, a partir de 2024, estos proyectos operan bajo sanciones internacionales con capacidad y rutas de exportación futuras inciertas.
- Mozambique: Importantes recursos de gas costa afuera podrían respaldar proyectos de exportación de GNL, sujetos al desarrollo de proyectos y condiciones de seguridad.
Desarrollo de infraestructura
La inversión en infraestructura sigue siendo fundamental:
- Terminales de GNL: Las nuevas terminales de importación y exportación, incluidas las soluciones basadas en FSRU, amplían el acceso al mercado.
- Instalaciones de almacenamiento: Una capacidad de almacenamiento criogénico adecuada tanto en las terminales de exportación como en las de importación es esencial para la confiabilidad del suministro y la flexibilidad comercial.
- Redes de tuberías: Los sistemas de recolección aguas arriba y las tuberías de transporte que conectan los campos de gas con las plantas de licuefacción son facilitadores críticos de nuevos suministros.
Innovaciones tecnológicas
La tecnología crea diferenciación competitiva:
- Captura y almacenamiento de carbono (CCS): La integración de CCS en las instalaciones de licuefacción puede reducir la intensidad de carbono de la producción de GNL.
- Digitalización: El análisis de datos, el monitoreo de condiciones habilitado por IoT y los gemelos digitales mejoran la disponibilidad de la planta y reducen los costos operativos.
- Procesos de licuefacción mejorados: El desarrollo continuo de ciclos de refrigeración más eficientes energéticamente reduce el consumo de energía específico y las emisiones asociadas por tonelada de GNL producida.
Alianzas estratégicas y colaboraciones
Las estructuras de colaboración sustentan la viabilidad de los proyectos de GNL:
- Joint Ventures: Compartir los costos de capital y el riesgo técnico entre múltiples socios es una práctica estándar para desarrollos de GNL a gran escala.
- Contratos a largo plazo: Los acuerdos de compraventa (SPA) a largo plazo brindan certeza de ingresos para el financiamiento de proyectos y seguridad de suministro para los compradores.
- Alianzas gubernamentales: El compromiso del gobierno anfitrión es esencial para navegar los regímenes fiscales, la obtención de permisos y las relaciones comunitarias.
Soluciones ambientales
Abordar el desempeño ambiental abre oportunidades comerciales:
- GNL verde: Alimentar las instalaciones de licuefacción con electricidad renovable o integrar compensaciones de carbono para reducir la intensidad neta de carbono de los cargamentos de GNL.
- Reducción de fugas de metano: Despliegue de sistemas de monitoreo continuo, sellos de compresores mejorados y programas rigurosos de detección y reparación de fugas (LDAR) para minimizar las emisiones fugitivas de metano en toda la cadena de valor.
- Informes de sostenibilidad: La divulgación transparente de la intensidad de carbono, las emisiones de metano y los datos de desempeño ambiental cumple con las crecientes expectativas de inversores, prestamistas y clientes.
Conclusión
El GNL ocupa un lugar crítico en la transición energética global, vinculando regiones ricas en gas con mercados ávidos de energía. Los fundamentos del mercado apuntan a una demanda continua, respaldada por el progreso tecnológico, la inversión en infraestructura y el papel del gas natural como un complemento de menor carbono al carbón y al petróleo durante la transición hacia un sistema energético de menor carbono. Los desafíos en torno a la volatilidad de los precios, la intensidad de capital y la gestión de las emisiones de metano son reales y requieren atención activa.
Para las partes interesadas en la industria del petróleo y gas, mantenerse informados y ser estratégicamente ágiles es esencial. Hacer realidad el potencial del GNL requiere una asignación disciplinada de capital, inversión en tecnología de reducción de emisiones y un compromiso genuino con el desempeño ambiental. Las empresas que combinan la excelencia operativa con el liderazgo en sostenibilidad están mejor posicionadas para competir en este mercado en evolución.


